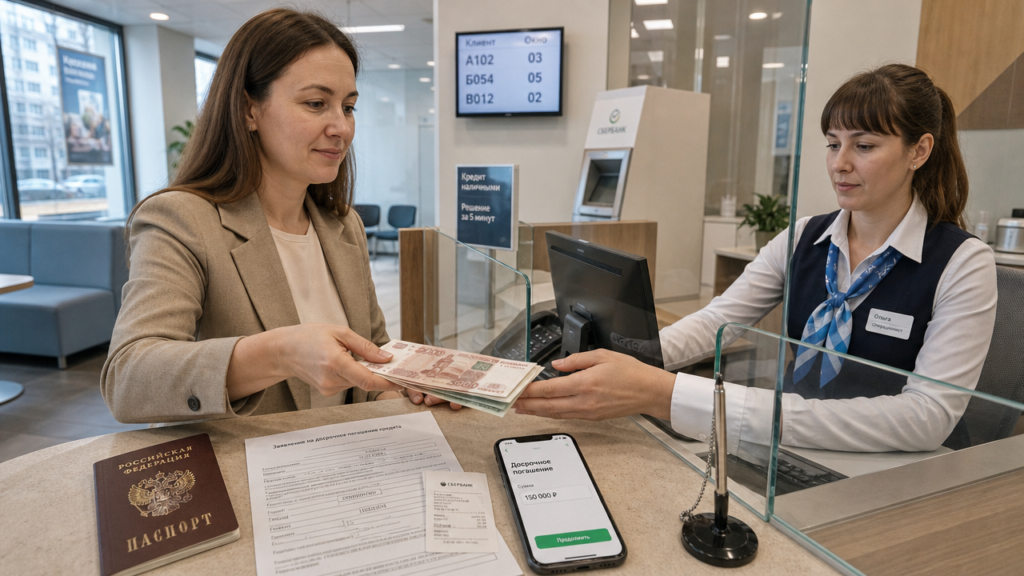
Вы хотите закрыть часть кредита наличными через кассу банка. С 1 апреля 2026 года изменились ограничения по переплате и правила подтверждения дохода, а с 4 квартала 2026 года банки ужесточат лимиты для заёмщиков с высокой долговой нагрузкой. Перед тем как нести деньги, проверьте три условия: принимает ли ваш банк наличные без комиссии, как досрочный платёж повлияет на график и не превысит ли переплата новый законный предел.
Как внести наличные для погашения кредита
Если банк принимает наличные, внести их можно через кассу или на кредитный счёт. При ежемесячном платеже достаточно направить в банк выписку по карте или счёту, чтобы подтвердить зачисление. Для досрочного погашения в приложении выберите раздел «Досрочное погашение» и укажите сумму до 30% от текущего платежа.
В описанных условиях частичное досрочное погашение проходит без комиссии, а внести деньги можно в любой день недели. Условия приёма наличных зависят от банка, поэтому тариф стоит проверить заранее по телефону или в мобильном приложении.
Ограничение переплаты 100% с 1 апреля 2026 года
С 1 апреля 2026 года максимальная переплата по новым кредитам и займам сроком до года ограничена 100% от суммы долга. Раньше предельная переплата составляла 130%. Норма касается банков, МФО, ломбардов и кредитных кооперативов. Теперь начисление процентов и штрафов прекращается, когда общая переплата достигает 100% от основного долга. Это ограничение должно быть указано на первой странице договора.
Пример расчёта: вы взяли 80 000 рублей на 10 месяцев. По старому пределу переплата могла составить до 104 000 рублей, а общая выплата — до 184 000 рублей. С 1 апреля 2026 года проценты и штрафы не превысят 80 000 рублей, поэтому итоговая выплата составит не более 160 000 рублей. При досрочном погашении переплата уменьшается, а долг можно закрыть раньше срока.
Новые правила подтверждения доходов и выдачи кредитов
С 1 апреля 2026 года банки обязаны учитывать только подтверждённые доходы при расчёте суммы кредита. Зарплата в конверте, разовые переводы от знакомых и другие неофициальные поступления больше не увеличивают лимит. Банковская выписка с такими операциями не служит доказательством платёжеспособности. Учитываются официальная зарплата, пенсия и подтверждённый доход от аренды. МФО с 1 января 2026 года не могут выдавать займы свыше 50 000 рублей без подтверждения дохода.
С 4 квартала 2026 года регулятор снизит макропруденциальные лимиты для рискованных необеспеченных кредитов с 18% до 15% от дохода. Это может затруднить получение нового кредита для заёмщиков с высокой долговой нагрузкой и усилить требования к платёжеспособности. Ипотека и индивидуальное жилищное строительство под ограничение не попадают. Если вы планируете погасить текущий кредит наличными, чтобы взять новый, сначала проверьте официальный доход и текущую долговую нагрузку.
Досрочное погашение наличными: выгода и порядок действий
Досрочное погашение обычно уменьшает переплату. При кредите 300 000 рублей на 3 года со ставкой 18% годовых ежемесячный платёж составляет около 10 850 рублей, а переплата за срок — около 90 600 рублей. Если через год после получения кредита внести 60 000 рублей в счёт досрочного погашения с уменьшением срока, переплата снизится примерно на 24 000 рублей, а кредит закроется на 7 месяцев раньше. При уменьшении суммы платежа экономия будет меньше, но ежемесячная нагрузка снизится с 10 850 до 8 600 рублей.
Порядок действий такой. Внесите наличные на кредитный счёт в кассе банка заранее, за 2–3 дня до даты списания основного платежа. Затем в приложении или отделении оформите досрочное погашение и выберите способ: уменьшение срока или суммы платежа. Деньги спишутся в дату очередного платежа, и просрочка не возникнет. Если просто положить наличные на счёт без заявления о досрочном погашении, банк продолжит списывать обычный ежемесячный платёж, а остаток останется на счёте.
Таблица изменений с 2026 года
| Параметр | Старое значение | Новое значение с 2026 года | Кого касается |
|---|---|---|---|
| Максимальная переплата по займам до года | 130% от суммы долга | 100% от суммы долга | Новые займы банков, МФО, ломбардов, кооперативов |
| Учёт доходов при выдаче кредита | Любые поступления на счёт | Только подтверждённые официальные доходы | Банки; МФО — при выдаче займов свыше 50 000 рублей |
| Лимит необеспеченных кредитов при высокой долговой нагрузке | 18% от дохода | 15% от дохода с 4 квартала 2026 года | Заёмщики с высокой долговой нагрузкой |
| Комиссия за частичное досрочное погашение | Не указана | 0 рублей по приведённым условиям | Клиенты соответствующего банка |
Материал актуален на март 2026 года. Перед внесением наличных проверьте ограничение переплаты в договоре и уточните в банке лимит бесплатного приёма наличных. Правила погашения и выдачи кредитов меняются, поэтому данные в договоре имеют приоритет над общей информацией.