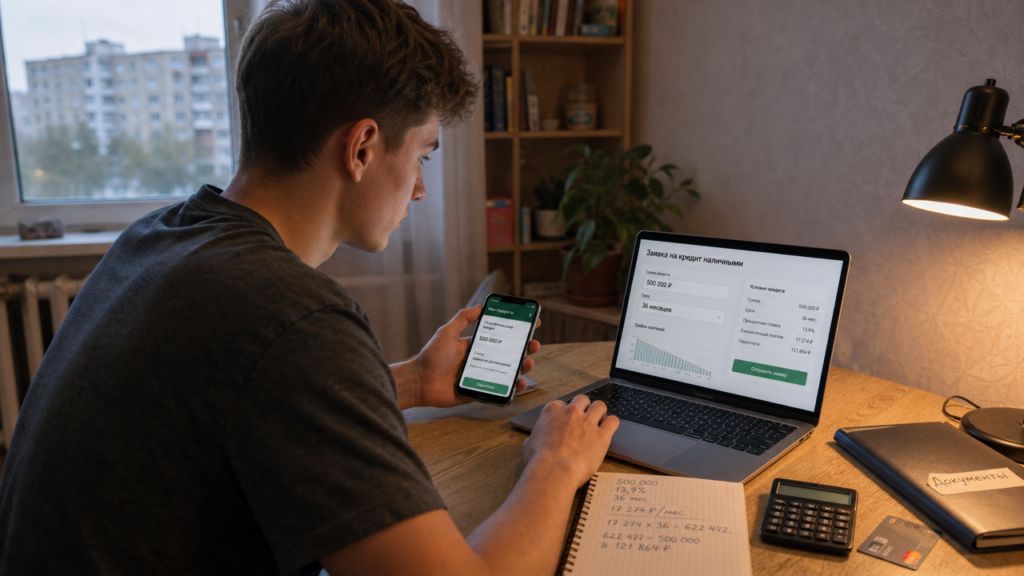
Если в 20 лет оформить кредит наличными на 150 000 рублей сроком на 3 года под 24% годовых, аннуитетный платёж составит около 5 880 рублей в месяц. Общая переплата по процентам за этот период будет примерно 61 600 рублей. Аннуитетный платёж — это равная сумма на весь срок кредита; в первые месяцы в нём больше процентов, чем основного долга.
Если кредитор одобрит ставку 15% вместо 24%, платёж по той же сумме и сроку снизится до 5 200 рублей, а переплата — до 37 000 рублей. Разница в 9 процентных пунктов экономит около 24 000 рублей за три года. Поэтому заявку стоит начинать с расчёта, а не с первого предложения в рекламе.
Кто принимает онлайн-заявку с 20 лет
Главное ограничение для 20-летнего заёмщика — возрастная политика банка. Один из кредиторов, ранее работавший под другим названием, допускает онлайн-оформление с 18 лет. В анкете можно указать сумму от 10 000 до 3 000 000 рублей и срок до 84 месяцев. Рекламная ставка программы может составлять от 7,9% годовых, фактическая ставка зависит от кредитной истории и платных опций.
Другой кредитор открывает кредит наличными с 20 лет по одному паспорту. Решение по заявке приходит за 5–15 минут, деньги можно перевести на карту этого кредитора или получить новую карту бесплатно. Публичную ставку банк не называет заранее: её устанавливают после проверки кредитной истории и уровня дохода.
Ещё один кредитор принимает заявки от граждан старше 20 лет. Кредит выдаётся без залога и поручителей, досрочное погашение проходит без комиссий. Для оформления нужны постоянная регистрация, подтверждение занятости и стабильный доход.
Кредитор с беззалоговой программой наличными принимает заявки с 23 лет, а не с 20. Для 20-летнего заявителя такая программа недоступна. Кредит под залог недвижимости возможен с 21 года; это отдельный продукт с суммой до 10 млн рублей и ставкой 18,65–19,95% годовых.
Заявка на беззалоговый кредит наличными заполняется онлайн без справок о доходах. Для такой программы нужны гражданство РФ, постоянная регистрация и стаж от 6 месяцев. Ставка составляет 22,60–31,00% годовых, срок — до 5 лет, сумма — до 5 млн рублей.
| Кредитор и программа | Минимальный возраст | Сумма | Ставка годовых | Срок | Документы и условия |
|---|---|---|---|---|---|
| Кредитор с программами от 18 лет | 18 лет | 10 000–3 000 000 ₽ | от 7,9%, фактическая выше | до 84 мес. | паспорт, онлайн-анкета |
| Кредитор с беззалоговой программой | 23 года | до 5 000 000 ₽ | 22,60–31,00% | до 5 лет | паспорт, регистрация, стаж от 6 мес. |
| Кредитор с решением за 5–15 минут | 20 лет | индивидуально | индивидуально | по заявке | паспорт, решение за 5–15 минут |
| Кредитор для граждан старше 20 лет | старше 20 лет | индивидуально | индивидуально | по заявке | паспорт, подтверждение занятости |
Из этой таблицы видно: в 20 лет реально подать онлайн-заявку кредитору с программами от 18 лет, кредитору с решением за 5–15 минут и кредитору для граждан старше 20 лет. Беззалоговая программа наличными станет доступна после 23 лет.
Как банк оценивает заявку 20-летнего заёмщика
Кредитная история — это база данных о прошлых кредитах, просрочках и поданных заявках. В 20 лет история часто пустая. Банк не считает это нарушением, но может предложить меньшую сумму или ставку ближе к верхней границе диапазона. Перед подачей заявки запросите отчёт в бюро кредитных историй через доступный государственный электронный сервис: так можно проверить наличие задолженностей, которые банк сочтёт рискованными.
Подтверждение дохода влияет на решение сильнее, чем возраст. При трудовом договоре и стабильных поступлениях на карту банк может одобрить кредит, но сумма будет зависеть от дохода, расходов и кредитной истории. Например, при доходе 40 000 рублей запрос на 250 000 рублей без залога выглядит напряжённым, потому что платёж при ставке 29% на 3 года составит около 10 480 рублей. Это 26% ежемесячного дохода, что оставляет мало резерва после оплаты жилья и обязательных расходов.
Расчёт реального платежа и полной стоимости
ПСК (полная стоимость кредита) — это показатель, который включает проценты, комиссии и платные услуги. Рекламные 7,9% годовых не всегда равны ПСК. Платная программа снижения ставки может стоить несколько тысяч рублей и уменьшать базовую ставку, но итоговая переплата иногда оказывается выше, чем без этой опции.
Сравните на конкретных цифрах. Кредит 100 000 рублей на 12 месяцев под 25% годовых даёт проценты около 25 000 рублей. Если платная опция за 10 000 рублей снижает ставку до 15%, проценты составят около 15 000 рублей, а экономия 10 000 рублей равна цене услуги. Вы не получаете выгоды, только увеличиваете сумму кредита. Поэтому в договоре смотрите ПСК, а не только рекламную ставку.
Первоначальный взнос для кредита наличными не требуется, в отличие от ипотеки или автокредита. Банк может предложить страхование жизни или здоровья, но это не первоначальный взнос, а дополнительная услуга. От неё можно отказаться, если отказ не меняет ставку по договору.
Онлайн-заявка: что происходит после анкеты
После заполнения паспортных данных и телефона банк запросит доход, место работы и стаж. Укажите фактическую сумму, а не желаемую, иначе предложение с максимальным лимитом может оказаться некомфортным по платежу. После рассмотрения система пришлёт индивидуальное предложение с суммой, сроком, ставкой и ПСК.
До подписания проверьте график платежей в личном кабинете. Если платёж превышает 30% стабильного дохода, уменьшите сумму или увеличьте срок. Платёж 10 480 рублей при доходе 40 000 рублей занимает 26% дохода. При доходе 30 000 рублей этот платёж уже 35%, что увеличивает риск просрочки.
Штрафы за просрочку прописаны в тарифах банка. Любая просрочка попадает в кредитную историю и снижает шансы на следующие займы. Поэтому первый кредит в 20 лет стоит брать только с резервом на 2–3 платежа.
Что проверить перед подписанием договора
Сравните в договоре три цифры: полную стоимость кредита, ежемесячный платёж и общую сумму переплаты. Уточните, есть ли комиссия за досрочное погашение. У некоторых кредиторов досрочное погашение проходит без штрафов, но проверьте это в вашем тарифе. Уточните, меняется ли ставка при отказе от страхования, и запросите график платежей до электронной подписи.
Данные о ставках и возрастных лимитах проверены по открытым источникам на июнь 2026 года. Перед подачей заявки сверяйте условия на официальном сайте банка и в тексте договора. Первый кредит в 20 лет разумно оформлять только под понятную цель с платежом не более 25–30% от ежемесячного дохода.