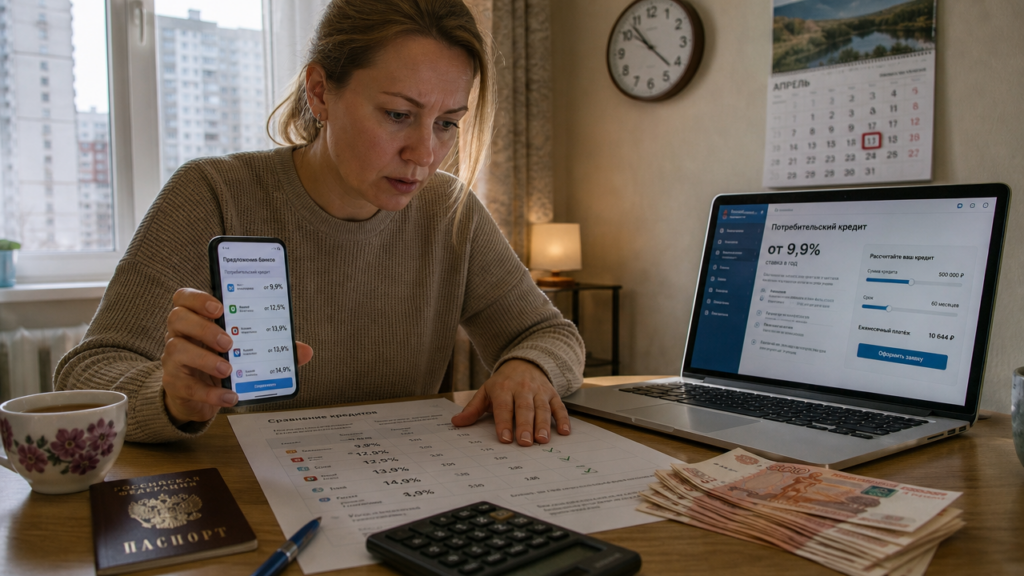
Вы хотите получить 400 000 рублей на ремонт за два дня, а банк отвечает «отказ» после 10 минут проверки. При ставке 19% годовых на три года ежемесячный платёж составит около 14 650 рублей, а при одобрении под 29% та же сумма обойдётся уже в 16 900 рублей в месяц. Разница за три года достигает 81 000 рублей, поэтому срочность не должна отключать сравнение полной стоимости кредита. Термин «без отказа» означает не гарантию одобрения, а ускоренное рассмотрение заявки и предодобренное предложение для клиентов с чистой кредитной историей. Проверьте свой доход, долговую нагрузку и отчёт в бюро кредитных историй до подачи заявки.
Какие банки реально выдают наличные быстро
Условия потребительских кредитов наличными отличаются по сумме, сроку и требованиям к заёмщику. Один из банков обещает решение за 5 минут после онлайн-заявки и перевод денег на карту, но итоговая ставка зависит от кредитной истории, возраста от 18 до 70 лет и подтверждённого дохода. Другой банк выдаёт до 1 000 000 рублей без справок о доходах — только по паспорту и второму документу. Минимальная ставка 5,9% действует при отличной кредитной истории, а срок не превышает 5 лет. Ещё один банк указывает полную стоимость кредита от 26,483% до 39,263% годовых и ставки от 12,4% до 44,2%; для зарплатных клиентов достаточно паспорта. Кредит до 5 млн рублей на срок до 7 лет предлагает банк с возрастным цензом от 21 года до 75 лет. Ставка начинается от 18% при наличии сертификата и от 21% для обычных клиентов. При сумме свыше 3 млн рублей или сроке больше 60 месяцев потребуется обеспечение.
| Банк | Максимальная сумма | Срок | Заявленная ставка | Требования |
|---|---|---|---|---|
| Один из банков | до 5 млн руб. | не указан | зависит от профиля, решение за 5–15 минут | 18–70 лет, подтверждение дохода |
| Другой банк | до 1 млн руб. | до 5 лет | от 5,9% при отличной КИ | паспорт + второй документ |
| Банк из предложения источника | до 5 млн руб. | до 7 лет | от 18% с сертификатом, от 21% без него | 21–75 лет, стаж от 3 месяцев |
| Ещё один банк | не указана | от 13 мес. до 5 лет | 12,4%–44,2% | от 20 лет, стаж от 3 месяцев |
Рекламная ставка «от 5,9%» доступна не всем заёмщикам: итоговые условия зависят от кредитной истории, дохода и других параметров. Калькулятор покажет предварительный платёж, но точную ставку назовут только после проверки заявки.
Как повысить вероятность одобрения срочной заявки
Банк может отказать из-за просрочек в кредитной истории, частых заявок, нестабильной занятости или слишком высокой долговой нагрузки. Перед подачей запросите отчёт в бюро кредитных историй: два раза в год это бесплатно, а ошибочную запись можно оспорить. Зарплатные клиенты иногда получают лучшие условия в своём банке, поскольку кредитор видит регулярные поступления. Предодобренное предложение ускоряет рассмотрение, но не гарантирует выдачу денег, если доход снизился или появились новые долги. Самозанятым и индивидуальным предпринимателям сложнее получить кредит: для них ставки могут быть выше, а лимиты — ниже.
| Фактор одобрения | Что сделать | Влияние на ставку |
|---|---|---|
| Кредитная история | Проверить отчёт и закрыть просрочки | может улучшить условия |
| Долговая нагрузка | Следить, чтобы платежи не превышали 30–40% семейного бюджета | одобрение вероятнее |
| Зарплатный проект | Подать заявку в свой банк | возможны лучшие условия |
| Стабильный доход | Подготовить подтверждающие документы | повышает шансы на одобрение |
Не подавайте много заявок в разные банки за один день: каждый запрос фиксируется в БКИ, и новые кредиторы могут воспринять массовый поиск денег как риск. Лучше выбрать два предложения с подходящими условиями и отправить заявки последовательно.
Сравнение потребительских кредитов: смотрите на ПСК и общий платёж
Полная стоимость кредита включает проценты, комиссии за обслуживание и страховку, если она влияет на ставку. Например, кредит 300 000 рублей на 2 года при ставке 15% даёт ежемесячный платёж 14 550 рублей, а при ставке 25% — 16 400 рублей. Разница в 1 850 рублей в месяц превращается в 44 400 рублей за срок кредита. Дополнительные комиссии и страховка могут заметно увеличить реальную переплату. Пользователи сервисов сравнения жаловались на отказ в возврате страховки и высокие ставки для новых клиентов даже при хорошей истории выплат.
| Кредит 500 000 руб. на 3 года | Ставка 12% | Ставка 19% | Ставка 28% |
|---|---|---|---|
| Ежемесячный платёж | 16 607 руб. | 18 263 руб. | 20 407 руб. |
| Переплата за срок | 97 852 руб. | 157 468 руб. | 234 652 руб. |
| Общая выплата | 597 852 руб. | 657 468 руб. | 734 652 руб. |
Сравнивайте предложения по полной стоимости кредита, а не по ставке «от». Кредит без залога и поручителей обычно стоит дороже обеспеченного, а краткосрочный заём может иметь более высокую ставку, чем среднесрочный на 2–3 года. При аннуитетных платежах досрочное погашение особенно заметно сокращает переплату в первой половине срока.
Практический план действий на сегодня
- Запросите кредитную историю бесплатно через государственный портал или сайт бюро, проверьте просрочки и текущие долги.
- Рассчитайте допустимый платёж: возьмите средний доход за 3 месяца и убедитесь, что все кредитные платежи не превысят 30–40% семейного бюджета.
- Выберите два банка: один зарплатный, второй с минимальной ставкой по калькулятору для вашей суммы и срока.
- Подготовьте паспорт и документы, подтверждающие доход и занятость.
- Подайте заявку онлайн в первый банк, дождитесь решения, затем обратитесь во второй, если первое предложение окажется дороже.
При одобрении прочитайте индивидуальные условия договора: размер полной стоимости кредита, график платежей, стоимость дополнительных услуг и штрафы за просрочку. Страхование не всегда обязательно, но может влиять на условия и снижать риски. Актуальные ставки и требования проверяйте на официальном сайте банка перед подачей заявки.